健康险扩展保障边界,条款透明决定服务体验
健康险市场竞争重心正在转变,产品吸引力不再单纯取决于保额与定价,投保人群范围、费用赔付边界成为消费者更为关注的核心。当前多款产品尝试将部分既往症群体纳入承保范围,同时叠加健康管理、就医协助等增值服务。保障覆盖面持续扩容之下,投保人更应仔细甄别等待期、除外责任、报销比例与续保规则,切勿将 “可投保” 等同于全部医疗费用均可理赔。
放开带病投保,首先考验保险公司的风险精细化识别能力。同一病种,因患病阶段、诊疗记录、未来开支差异,风险水平截然不同,单纯依靠疾病标签一刀切拒保,无法满足多元保障需求。保险公司依托细化健康告知与分级核保规则开发差异化产品,前提是把保障责任转化为通俗易懂的文字,避免条款晦涩引发纠纷。
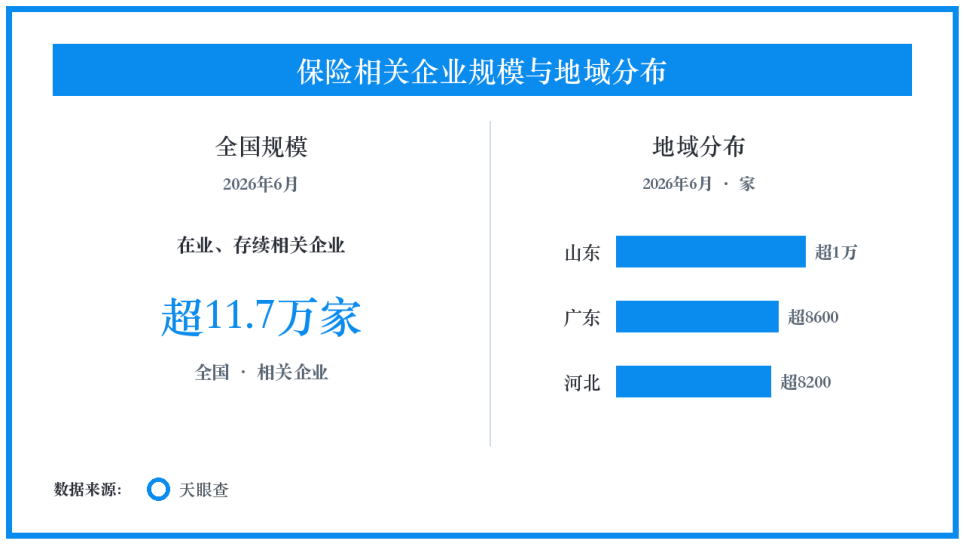
健康险产业链参与者多元,除承保机构外,保险经纪、代理、技术服务商与医疗服务机构共同参与产品销售与履约交付。据天眼查数据,截至 2026 年 6 月,我国存续在业的保险相关企业超 11.7 万家,山东、广东、河北企业数量分别突破 1 万家、8600 家、8200 家。该数据为广义行业统计口径,不能等同于带病保障产品的承保机构数量。
保障范围扩容,必然带动医疗服务协同升级。当药品清单、定点医院、特需医疗、线上健康服务写入保单,对应的服务网络必须落地兑现。仅在宣传页面罗列服务项目,投保后出现预约困难、材料要求模糊等问题,只会把产品差异转化为理赔纠纷。
产品设计必须做到准入条件与赔付规则相互匹配。允许带病群体投保,不等于既往疾病治疗不受约束;等待期、年度赔付限额、特药限制等特殊约定,应当在销售环节充分公示。若关键权责只隐藏在冗长合同文本中,投保人在产生医疗支出后才知晓责任限制,将大幅抬高行业信任成本。
理赔服务的比拼聚焦于材料简化与办理时效。医疗票据、诊断材料分散在多家医疗机构,投保人往往难以一次性备齐全部资料。保险公司应提供清晰的材料清单、补正提醒与进度查询通道,对复杂病症开通人工咨询渠道,将矛盾化解在正式申诉环节。
附加健康管理服务也要杜绝形式化。问诊提醒、院外购药协助等权益,必须和投保人病情、保单责任深度绑定,不能沦为空洞的附加福利。服务供给方应当留存服务记录,在严守个人健康隐私的前提下持续优化服务流程,避免仅以服务次数衡量服务成效。
线上比价工具为消费者筛选产品提供便利,但容易把复杂保障压缩为保费、保额等简单指标。销售渠道应当主动提示续保条件、医疗机构范围、既往症处理规则等核心差异。消费者选购产品时,切忌只对比首年保费,而要对照自身健康情况逐条核对合同条款。
保障责任越丰富,全链条协同履约的要求越高。精细核保依靠医疗数据与专业风控,理赔需要医疗费用审核,长期健康服务还要持续跟踪随访。一旦各环节对保障责任解读口径不一,投保时承诺越多,后续履约压力就越大。面向长期随访人群,服务渠道、预约调整、费用结算规则均应提前明确。
健康险创新能否真正转化为民生保障,关键在于事前讲清责任边界、事后兑现服务承诺。投保门槛、赔付范围、配套服务越清晰,消费者越能理性选择;保险公司也可以依托理赔数据与服务反馈,持续优化定价机制与产品设计,推动行业高质量发展。
本文转载自天眼查,转载目的在于传递更多信息,并不代表本站赞同其观点和对其真实性负责。如涉及作品内容、版权和其它问题,请联系天眼查通知我方删除,我方将在收到通知后第一时间删除内容!本文只提供参考并不构成任何投资及应用建议。本站拥有对此声明的最终解释权。