五粮液2026上半年净利“翻倍增长”实为低基数幻象:渠道承压、管理层剧变、经营质量持续走弱
撰文 | 张 宇
编辑 | 杨博丞
题图 | IC Photo
浓香白酒龙头企业五粮液近期发布2026年上半年业绩预告,表面数据亮眼,但深入分析可见其高增长背后存在显著结构性隐忧。
7月14日,五粮液披露业绩预告:预计2026年上半年归属于上市公司股东的净利润为87.3亿元至92亿元,同比增长88.80%至98.97%;扣非净利润为84.6亿元至89.3亿元,同比增长83.45%至93.64%。SmartHey7月14日消息。
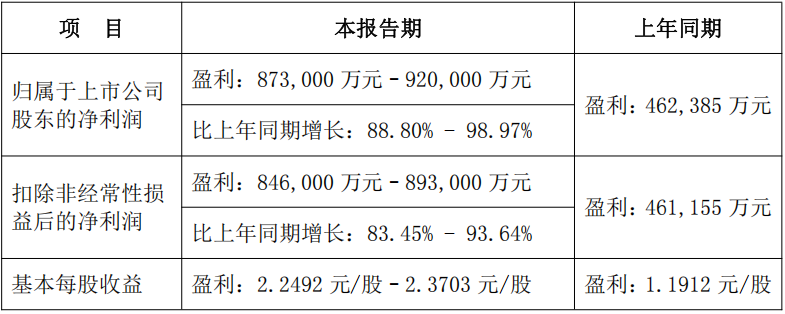
图源:五粮液业绩预告
尽管市场一度反应积极,白酒板块短暂反弹,但随后股价再度震荡下行——投资者迅速意识到:这份“翻倍增长”并非源于经营实质性改善,而是建立在2025年会计差错更正后异常偏低的基数之上。
01、高增速下的利润“失真”
数据显示,五粮液2026年第一季度归母净利润已达80.63亿元;据此推算,第二季度净利润仅为6.67亿–11.37亿元,环比下滑达85.9%–91.7%,远超行业常态。对比来看,贵州茅台二季度环比下降36.6%,泸州老窖为72.7%,五粮液波动幅度最为剧烈。
更关键的是,这一高增长源于2025年财报的大幅追溯调整。2025年4月30日,五粮液公告对前期收入确认政策进行修正:由“发货即确认”调整为“经销商签收、验收且控制权实际转移后确认”,强化收入确认的谨慎性与真实性。
此次更正导致2025年一季度营收调减198.55亿元、归母净利润调减104.44亿元;上半年营收调减292.61亿元、净利润调减148.68亿元;前三季度营收由609.45亿元修正为306.38亿元(调减303.07亿元),净利润由215.11亿元修正为64.75亿元(调减150.36亿元)。最终,2025年全年营收同比下滑54.55%至405.29亿元,归母净利润暴跌71.89%至89.54亿元——几近“腰斩”。低基数效应,成为2026年高增长的核心动因。
经营质量亦未同步改善:2026年一季度经营活动现金流净额为-25.35亿元,由正转负;存货余额维持在201.40亿元高位,连续多季超200亿元。多家机构指出,大量库存尚未真实动销,却已形成大额应付经销商款项,“利润无真实现金支撑,质量堪忧”。
02、高层震荡加剧治理风险
业绩承压之际,管理层出现剧烈变动。2026年2月,原党委书记、董事长曾从钦因涉嫌严重违纪违法接受宜宾市纪委监委审查调查,公司进入数月战略空窗期,渠道政策反复、产品升级停滞。
6月,邓敏接任董事长。这位56岁的新掌舵人并无白酒从业背景,履历横跨纺织、化工及国有投资平台,属典型“跨界空降”。其能否快速理解行业逻辑、稳定核心团队,尚待观察。
7月更迎来密集人事洗牌:董事胡波辞职;副总经理兼安全总监岳松被解聘;董秘章欣职务拆分,仅保留财务总监职责;李剑伟出任新任董秘兼副总经理;董事肖浩离任;党委副书记郭叙雷拟增补为非独立董事。一个月内完成董事长、董秘、副总等关键岗位重构,管理架构几近重塑。
短期高频调整带来双重风险:一是战略断层——曾从钦主导的高端化、渠道改革等主线可能中断;二是组织动荡——核心高管集中离任易引发中基层信心动摇,影响执行效率与团队稳定性。
03、行业收缩下的突围困局
当前白酒行业已全面步入存量博弈周期。毕马威与中国酒业协会《2026中国白酒市场中期研究报告》显示:2026年上半年,60.9%企业春节销量下滑,82.4%反馈日常消费疲软;商务礼赠需求萎缩最为突出,消费场景正加速向家庭聚会、个人独酌、圈层社交迁移。
国家统计局数据印证趋势:2026年上半年全国规上白酒产量167.9万千升,同比下降4.7%;6月单月产量28万千升,同比下滑9.1%,降幅持续扩大。
在此背景下,五粮液亟需双轨破局:短期聚焦价格体系修复与渠道去库存——8月起严控第八代普五出货价不低于800元/瓶,目前流通批价回升至约780元,但仍低于出厂价,价格倒挂尚未根治;中长期则须重塑品牌价值,巩固高端定位,同步推进产品年轻化、低度化,并拓展多元消费场景。
2026年上半年的“高增长”,更像一层华丽表象。终端动销乏力、渠道库存高企、管理层深度重构,共同勾勒出五粮液真实的经营底色。随着低基数效应逐步消退,其转型之路将愈发考验战略定力与执行韧性。