上汽集团1-9月销量314.7万辆领跑中国车企:技术平权与民生落地的双重实践
撰文 | SmartHey
编辑 | 杨博丞
题图 | 上汽集团
314.7万辆——这是上汽集团2026年1至9月的整车销售总量。
其中,9月单月销量达40.6万辆。此时距“全球第一亿位用户交车仪式”仅过去4个月。金九银十的稳健表现,再次印证了上汽以真实交付力构筑的产业定力:不靠概念讲故事,而用销量写答卷。
上半年,上汽销量达204.5万辆,是中国车企中唯一半程突破200万辆的企业,稳居半程销量榜首;1至9月累计销量314.7万辆,持续领跑国内整车企业。
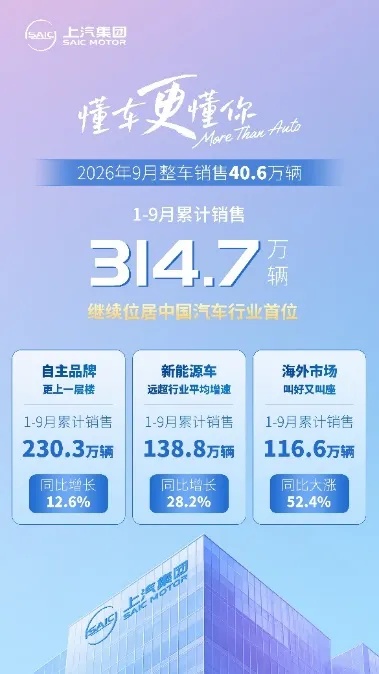
更值得关注的是结构性跃升:自主品牌销量占比达73.2%;新能源车售出138.8万辆,同比增长28.2%;海外出口116.6万辆,同比增长52.4%——四大业务板块协同发力,高质量发展进入深水区。
反观当下汽车舆论场,却常陷于另一重喧嚣:发布会频次刷新纪录,参数堆叠日趋激进,续航数字竞相攀高,智驾术语层出不穷,电池路线年年迭代。
热闹之下,一个朴素问题反而被淡忘:那些反复演示的技术,究竟有多少已真正走出聚光灯,驶入千万普通用户的日常通勤?
衡量一家车企的成色,从不取决于技术发布会的峰值高度,而在于技术商业化落地的均值厚度。峰值靠叙事驱动,均值靠系统功力——工程化能力、成本控制力、供应链韧性、规模化验证能力与长期服务能力,缺一不可。
这正是上汽的选择:拒绝将技术滞留于实验室与展台,而是坚定走向最难的一条路——推动先进技术大规模量产、下探主流价格带、接受亿万级用户的真实检验。
读懂上汽,需融合两个维度:技术沉淀的视角,回答“技术能不能落地”;社会用户的视角,回答“技术为谁落地、解决了什么问题”。前者是产业逻辑,后者是民生逻辑。两者的交汇点,恰是中国汽车工业从“造得出”迈向“造得好”,再跃升至“懂你”的关键刻度。
01、发布会与量产线之间,横亘着一条“商业化”的河
汽车行业从不缺少“发布即领先”的宣言,稀缺的是“量产不失约”的兑现。
消费者正日益理性:发布会上的高阶智驾功能,或许要等待两年才开通,且需额外付费;宣称的超长续航,往往只存在于理想工况;所谓革命性新电池,量产车型迟迟难觅踪影。技术演示与规模交付之间的鸿沟,正是汽车产业最深的护城河——跨不过去,技术只是流量;跨过去了,技术才成为生产力。
跨越这道鸿沟,须连闯三关。
第一关是工程化,即“造得稳”。实验室百次验证成功的技术,放到百万辆级复杂工况中不失效、不降质,是完全不同的挑战。当不少企业仍依赖概念车传递愿景时,上汽已实现多项技术前置量产:智己LS9 Hyper率先全系标配,将百万级豪华车技术引入30万元区间;智己LS8同步实现量产搭载。背后是上汽底盘创新中心的体系化布局,以及在智能制动、智能悬架等领域的多年技术预研。
第二关是成本化,即“卖得惠”。技术能否成为普惠生产力,价格是最诚实的试金石。在被视为下一代高地的半固态电池赛道上,上汽未选择在旗舰车型上“秀肌肉”,而是让MG成为全球首个实现半固态电池量产的汽车品牌——第二代半固态电池已在MG4X全系标配,并首次下探至9万元级市场;在伦敦技术大会上,该技术更首次集成进量产插混系统。
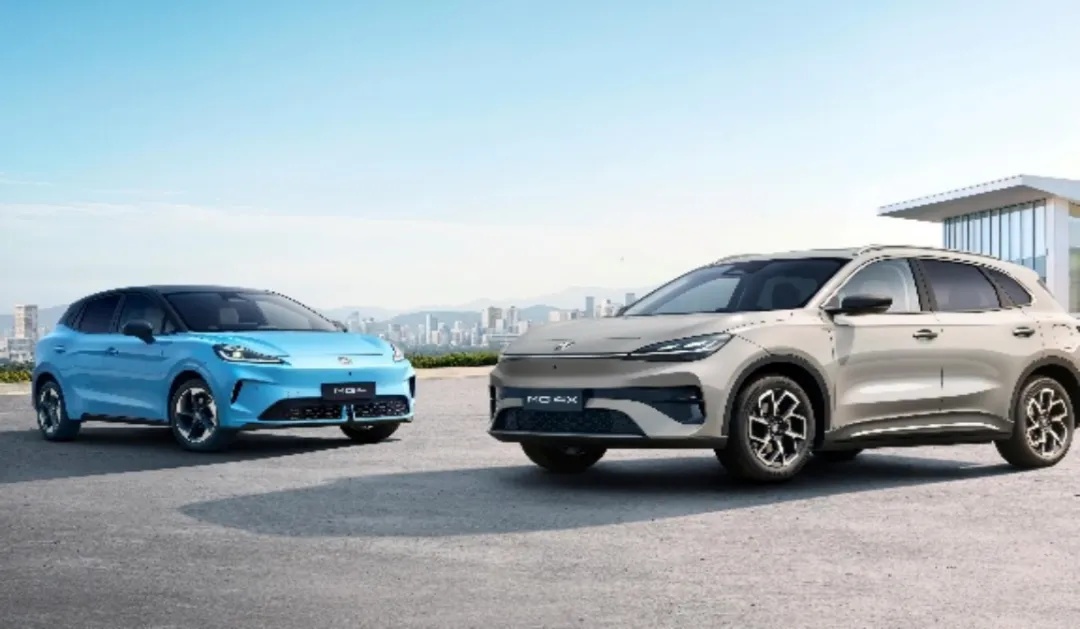
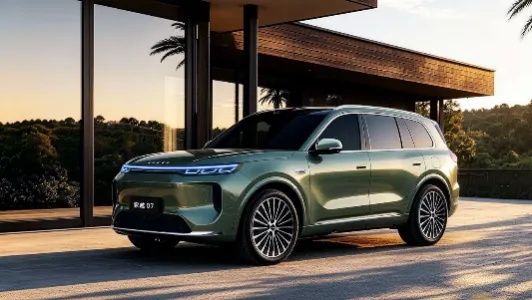
这一逻辑贯穿全产品矩阵:6万元级荣威i6标配高通8155芯片与豆包大模型;15万元级别克至境E7首发豆包大模型与高通8775芯片;20万元级尚界全系搭载华为ADS与896线激光雷达;MG 07将800V高压平台、5C超快充与845公里超长续航一次性带入15万元级纯电轿车;荣威家越07则把AI原生座舱与Momenta R7高阶智驾带入15万元级家庭SUV;大众ID.ERA 5S更是首次将城市NOA功能引入15万元级合资插混轿车。
当先进技术只是少数人的专属标签,它只是装饰;唯有下探至多数人的预算区间,才配称“技术平权”。
第三关是规模化验证,即“经得起用”。技术落地的终极考场不是媒体试驾,而是时间与里程的双重检验。上汽将百万级体量预判、核心模块跨车型共用等策略前置至研发阶段,以规模摊薄制造成本,实现“高配平价不减配”。
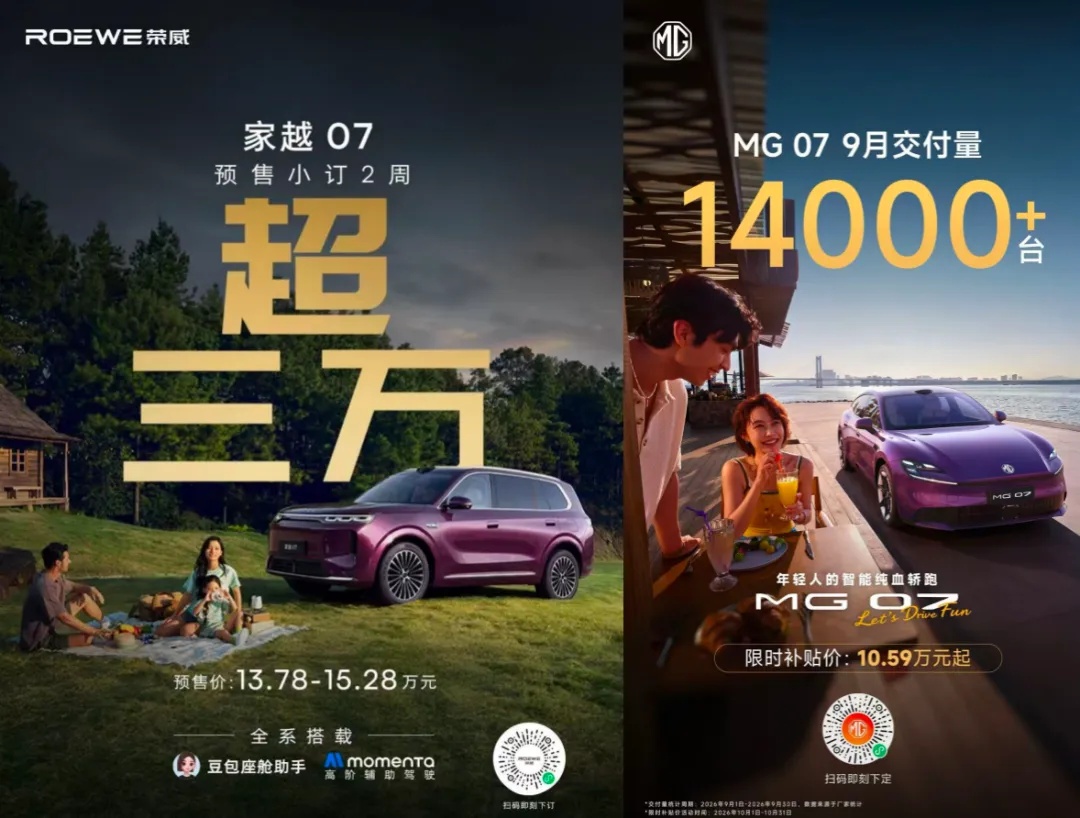
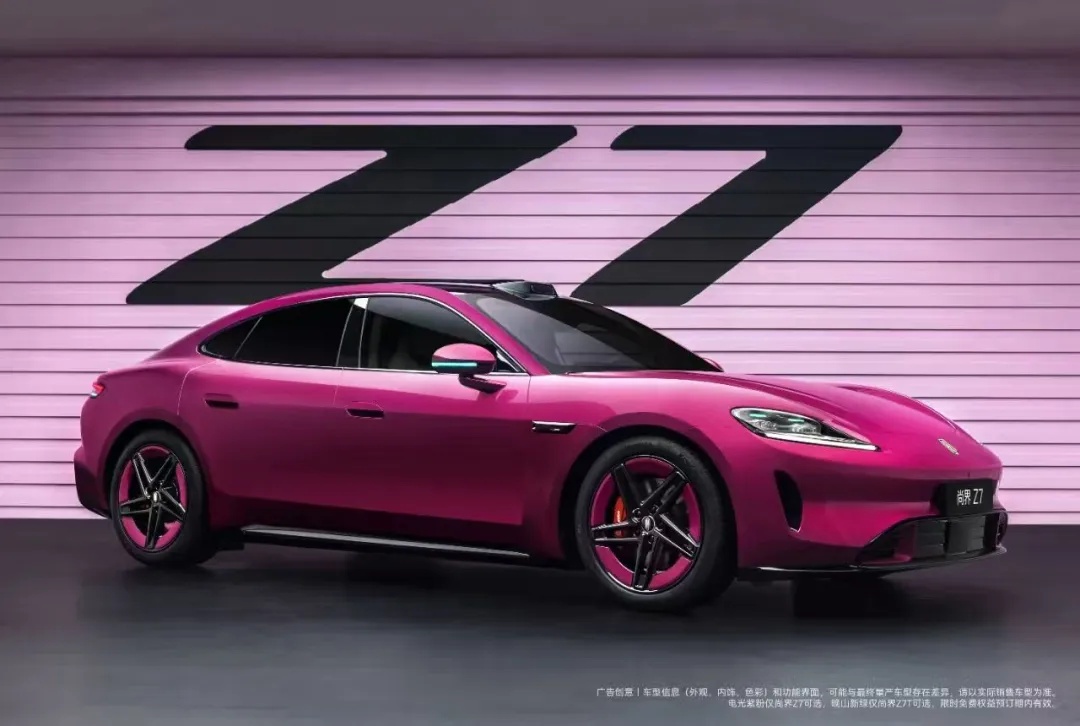
市场投下了最真实的信任票:荣威家越07两周预售订单突破3万台;MG 07上市20天大定锁单超4.2万台,9月交付达1.4万台;MG4上市一年热销15万辆,连续11个月月销破万;尚界Z7/Z7T累计订单破8万台,两个月交付超2万台;智己LS8上市一小时销量破8000台;别克至境E7上市90分钟大定破万台,首月即登顶合资新能源车型销量冠军。这些跨越上市期与平销期的持续热销表明:技术不是一锤子买卖的噱头,而是长期口碑的坚实底座。
归根结底,技术商业化落地能力,是技术深度、成本能力与规模验证能力的乘积。它是体系级的慢功夫,买不来、演不出,也无法靠一场发布会弯道超车。
02、出行的宽度,才是技术的温度
如果说技术落地考验的是车企的“硬功夫”,那么技术落向何处、服务何人,则映照出企业的社会价值观。
当前汽车舆论焦点高度集中于家用乘用车,尤其是20万元级SUV的“冰箱、彩电、大沙发”。但拉开视野可见,中国真实的出行图景远比这广阔得多:
凌晨三点的城市配送、县城通往乡镇的客运班线、老年人买菜就医的短途出行、网约车司机日均数百公里的营生、物流车队面临的减排压力……这些场景虽少聚光灯,却是社会运行的毛细血管。一家累计产销一亿辆的行业龙头,其真正的社会价值,恰恰体现在是否愿意俯身回应这些不那么“性感”的民生之问。
第一问,是物流之问,也是绿色低碳之问。商用车保有量占比不高,却因单车行驶里程长、能耗高,成为交通领域减碳的关键切口。2025年上海车展,上汽正式发布“大商用车战略”,以上汽大通为核心载体,协同跃进、依维柯推动轻商板块深度融合,锚定“中国市场轻客第一、新能源轻商第一、海外轻商出口第一”,目标五年内销量翻番、突破年销50万台。
数据是最直接的战略注脚:2026年1至9月,上汽大通新能源销量达7.6万辆,同比增长75.4%。当绿色城配、冷链物流、末端配送车队成建制电动化,“减碳”才真正从宣传册走进城市的呼吸里。叠加DMH混动发动机46.3%的热效率、“魔法”电池零自燃纪录,上汽的低碳叙事,由一辆辆高里程运营车辆的电表与里程表共同书写。
第二问,是城市出行与城乡均衡之问。公交、出租、网约及未来无人化出行,关乎千万人通勤效率;县乡市场的购车养车便利性,则关乎区域发展的公平性。上汽Robotaxi已完成42万单、800万公里真实路测,本质是在为城市公共出行探索新型基础设施;五菱长期保持月销10万辆以上规模,“上汽行”县域多品牌融合门店加速渠道下沉,将服务网络延伸至更广阔的下沉市场。技术下沉的方向,决定了技术普惠的成色。
第三问,是老龄化之问,也是出行权利之问。中国正加速步入深度老龄化社会,而当前智能汽车的交互逻辑,大多仍围绕年轻用户设计。适老化绝非简单调大字体、提高音量,而是需对座舱交互、辅助驾驶、出行服务进行系统性重构。
高阶辅助驾驶与自动驾驶最动人的人文价值,或许正是让因年龄或身体原因无法再驾车的人,重新获得独立出行的自由。从这个意义上说,上汽持续推进的智驾普惠、Robotaxi商业化与技术平权,客观上正在为老龄化社会的出行公平提前储备答案。这道题没有捷径,却最能检验技术的温度。
第四问,是存量时代之问:老旧燃油车如何有序置换?首批规模化推广的新能源车动力电池即将迎来退役窗口。中国车市正从增量迈入存量阶段。
从材料、芯片、电池到整车,上汽通过战略直投将关键环节纳入产业生态,累计投资超180亿元,培育85家上市企业,覆盖具身智能、车规芯片、存储、高端制造等前沿赛道。“投其所用、用所投”的闭环布局,正是应对循环经济与绿色回收的底层支撑。谁能对一辆车“从生到死、再到重生”的全生命周期负责到底,谁才有资格谈真正的绿色低碳。
家用乘用车的内卷,是企业自主选择题;而城市出行、新能源商用、老龄化出行、绿色低碳与报废回收,是社会抛给整个行业的必答题。上汽产品线的宽度里,藏着它对民生议题的深切回应。
03、长期主义者回答“时间之问”
在一亿辆交付仪式上,上汽将19位真实用户请上舞台中央——从科技博主到村支书,从留德球员到公益博主。这是一个意味深长的姿态:在一亿辆的叙事中,它不是企业的自我加冕,而是一亿次用户选择、一亿份信任托付。
这种以用户为中心的能力,源于七十余年未曾中断的技术沉淀,也来自对“人”的持续投入。一个易被忽视的细节是世界技能大赛:自2013年起,上汽连续12年为中国代表团提供全方位支持,在车身修理项目累计斩获“三金一银”,两度实现“零的突破”;累计投资6.5亿元建成四大实训基地,锻造逾8万人的高技能人才队伍。
量产线上的一致性与可靠性,追根溯源是技能人才一锤一锤敲出来的。同样,合资2.0的深化落地——上汽大众续约至2040年、上汽通用续约至2047年、奥迪创新技术中心落户上海,以及海外Glocal 3.0战略纵深推进:海外累计销量突破700万辆、MG蝉联中国品牌欧洲销量十一连冠、自营滚装船队正式投运、海外整车制造基地持续拓展——本质上都是在为技术的全球落地搭建可承接、可持续的体系化支撑。
汽车行业的价值坐标正在发生根本位移:过去卖车是“硬件一次性销售”,交付即关系终结;如今,OTA升级、智驾订阅、座舱运营让交付成为持续服务的起点。
发布会是短跑,量产与陪伴才是马拉松。上汽提出的“懂车更懂你”——“懂车”是对动力、底盘、安全、品质的极致追求,是七十年的产业底色;“懂你”则是让每一项前沿科技精准转化为用户可感知、可享受的出行体验,是智能电动时代的价值增量。
从“造出一台好车”到“懂你的第三空间”,技术沉淀的终点从来不是参数表上的独孤求败,而是社会问题的切实解答:让最先进的技术成为多数人的标配,让出行的进步覆盖城市与乡村、青年与老人、客运与物流、购车与回收的每一个环节。
时间,终将奖励那些真正把技术做进生活里的人。