AI手机时代,影像为何仍是高端入场券与算力变现主战场?
撰文 | 雁秋
编辑 | 李信马
题图 | AI制图
近期的旗舰手机发布会,几乎都遵循同一节奏:一半讲AI,一半讲影像——从镜头模组、传感器堆料,到算法优化、跨界联名,无一缺席。
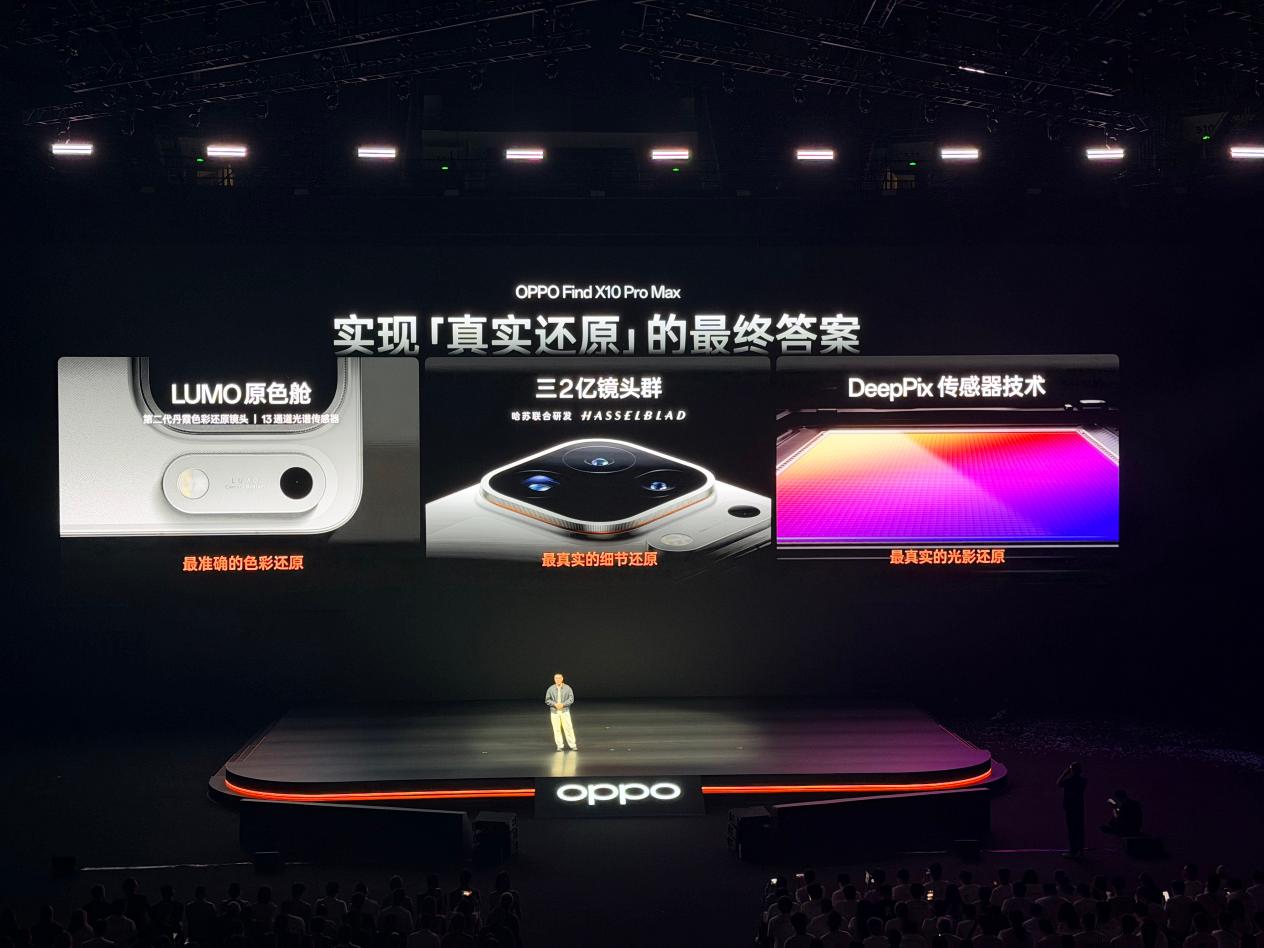
vivo将动态影像提升至公司战略高度,提出“拍照第一,视频唯一”;OPPO锚定全焦段真实还原,刘作虎强调“真实还原是OPPO影像的灵魂与最高使命”;荣耀Magic 9携手电影机品牌阿莱共建影像工作流;小米则依托AI大模型+徕卡双2亿像素系统,持续加固影像护城河……手机影像正加速迈向“人人皆可导演”的创作纪元。
当行业高呼进入AI手机时代,为何各大厂商仍在影像赛道重金加码?更值得追问的是:这些日益精进的影像能力,是否真正契合用户的核心诉求?
01、影像:高端市场的硬通货与差异化支点
摄影圈有句老话:“底大一级压死人。”
受限于机身厚度与感光元件物理尺寸,手机影像的本质是一场与物理极限的博弈。而AI,正成为突破这一瓶颈的关键杠杆——光学无法抵达之处,算法可以补位。
过去几年,AI已深度融入影像全链路:从自动曝光、夜景提亮,到人像肤色自然优化,痕迹渐隐而效果跃升。据SmartHey2025年报道,OPPO影像处理中70%-80%的环节已由AI驱动;如今这一比例很可能进一步提升。
技术逻辑成立,市场是否买账?Counterpoint调研显示:77%的消费者认为摄像头质量重要,但性能仍是首要购买动因,电池续航紧随其后——影像重要,却非决定性。
那为何厂商仍全力押注?答案在于:性能、续航、屏幕等维度易于堆料,却难形成直观感知差异;而影像不同——它横跨硬件成本、算法实力、美学调校与社交表达,是少数兼具专业性、可比性与传播力的综合卖点。
更重要的是,影像已成为冲击高端市场的核心通行证。知乎研究院《中国高端手机影像趋势与用户洞察》指出,近95%用户对高端机型影像表现抱有中高期待,画质、焦段、色彩缺一不可。IDC数据显示,2026年中国手机市场将全面迈入2亿像素普及期,双2亿像素已成为高端旗舰标配。在2025年全球600美元以上2亿像素高端手机市场中,vivo以超38%份额领跑,小米、OPPO分列二、三位,前五厂商合计市占率达99%以上。
与此同时,高端市场本身正在扩容:Counterpoint报告显示,2026年上半年全球600美元以上手机销量同比增长5%,该价位段占整体出货量比重达29%(2025年为25%,2022年仅20%)。国产阵营中,OPPO高端销量同比激增69%,主力来自Find X9系列爆发;vivo高端增长20%,X300系列贡献稳定增量。
图源:SmartHey摄
可见,影像早已不是功能配置,而是通往高端市场的“高价值入场券”。不过,这张入场券的准入标准正在悄然升级。
QYResearch数据显示,2025年全球手机摄像头模组市场规模约344.7亿美元,CIS(图像传感器)市场达253亿美元,同比增长9%。值得关注的两个趋势是:
其一,摄像头数量呈下降趋势——2025年Q2全球智能手机平均搭载3.19颗摄像头,低于去年同期的3.37颗,后置镜头平均数亦持续收窄;
其二,像素结构显著跃迁:5000万像素级占比已达58%,1亿像素以上占9%,而1500万像素以下低端传感器占比已压缩至约12%。
这印证了用户认知的成熟:镜头不在多,而在精。厂商亦顺势调整策略——与其塞入四颗凑数副摄,不如将资源聚焦于主摄、长焦与算法协同。例如vivo X200 Ultra三摄均采用同代大底传感器,搭载蔡司三大定焦大师镜头覆盖全焦段;OPPO Find X10则全系标配三颗2亿像素镜头,支持全焦段8K视频录制。
厂商正以更强的单点影像体验支撑更高溢价,用影像能力讲好高端故事,进而争夺600美元以上市场的品牌话语权、价格主导权与用户忠诚度。
02、影像:端侧AI最易感知的落地场景与“算力税”试验田
换个视角看,厂商集中攻坚影像,也因其是当前端侧AI最具可行性、最易被用户感知的突破口。
AI手机正面临典型的“供给快于需求”困境。IDC预测,2026年中国新一代AI手机出货量将达1.47亿台,同比增长31.6%,渗透率首次突破53%;Counterpoint Research预计,2026年具备生成式AI能力的智能手机将占全球出货量的45%(2025年为36%)。
数据亮眼,但用户反馈却显冷淡。《什么值得买》调研显示:超70%用户购入AI手机半年后即关闭大部分AI功能;近四成坦言已完全遗忘手机具备AI能力。Android Authority今年3月一项覆盖6000人的调查显示:26%用户从未开启过任何AI功能;AI功能尝鲜率超80%,但日常高频使用率不足30%,多数能力沦为“橱窗展品”。
线下市场声音更为直白:笔者多次走访主流品牌门店发现,导购普遍弱化AI功能讲解,转而强调大存储、长续航、高清像素等“看得见、摸得着”的卖点。有资深导购直言:“很多消费者买的AI手机,本质是被动付费——为未启用的AI芯片和算力提前买单,直到换机那天,那个AI开关可能都没被点亮过。”
当一个品类尚未形成刚需,却已在供给端全面铺开时,它亟需一个具象化、可体验、可传播的载体。目前看来,影像无疑是最佳选择。
用户难以感知手机内部运行的是多大参数的模型,却能立刻看到AI将阴雨天“变装”为晴空万里——如vivo X200系列的“AI天气变装”不仅模拟自然光感,还能像素级消除路人。这种从概念到指尖、从技术到社交分享的转化,让AI第一次变得可触、可感、可聊。对厂商而言,这是最低门槛的用户教育路径:先借影像把AI用起来,再延伸至更复杂的智能服务。
另一项悄然发生的变化同样关键——AI影像正逐步告别免费模式。
小米18 Pro的“传奇一瞬”大模型影像功能已实行积分制:每次调用消耗100积分,每月限免60次,计划自2027年起全面转向付费积分体系;vivo蓝心小V亦区分标准版与Pro版,Pro版超出免费额度后需订阅会员或购买Token套餐。
AI影像正从“端侧预置优化”转向“端云协同生成”,成本结构随之重构。传统算法可固化于芯片,边际成本趋近于零;而生成式能力高度依赖云端算力,调用量越大,成本越高。商业模式也必须演进:算力成本不再由厂商单方面承担,而开始向用户合理分摊。
可以预见,未来AI影像将加速服务化:基础修图、智能优化继续免费以维系用户基本盘;高阶能力——如风格化创作、专业级调色、长视频AI生成等,则按积分、会员或Token分级收费。影像竞争也将从硬件与算法之争,延伸至算力运营效率与付费转化能力的较量。
拍照,或将从一次性硬件消费,演变为持续性的内容创作服务订阅。真正的挑战在于:用户是否愿意为更讨喜、更具表达力的照片,长期支付额外成本?
图源:AI制图
终极思考:
当硬件参数日趋收敛、AI能力快速普及,真正拉开厂商差距的,将是其对用户创作意图的理解深度。影像竞争的本质,正从“能拍什么”转向“能表达什么”。无论是vivo的动态影像战略、OPPO的真实还原路线,还是荣耀的电影工业级工作流,都在不同维度拓展用户的创作自由度与表达精度——方向总体正确。
但需警惕:影像可以是高端入场券,绝不能成为创新乏力的遮羞布。若AI时代的手机进化,最终只落于“拍得更好看”,那不是影像的胜利,而是行业的集体懈怠。未来真正需要回答的问题,或许不再是“厂商为何还在死磕影像”,而是——除了影像,还有什么能让用户非换机不可?